
La courbe de Laffer et la formule associée « trop d’impôts tue l’impôt » qui a servi de fondement théorique à la révolution conservatrice de Ronald Reagan et de Margaret Thatcher, est sans doute aussi scientifique que la fameuse théorie du gruyère selon laquelle :
Plus il y a de gruyère, plus il y a de trous,
Plus il y a de trous, moins il y a de gruyère
Donc, plus il y a de gruyère, moins il y a de gruyère.
Depuis les années 1980, le credo des républicains est de baisser les impôts pour l’économie aille mieux. Résultat : les déficits se sont alourdis, la dette n’a fait qu’augmenter et les inégalités se sont creusées. A un point difficilement soutenable. Aidés par les républicains et les fiscalistes, les ultra-riches se sont enrichis sans cesse.
La Californie qui héberge le plus grand nombre de milliardaires va mettre sur le bulletin de vote la Proposition 40, une mesure d’initiative populaire (ballot measure) surnommée la Billionaire Tax qui propose d’instaurer un impôt exceptionnel sur la fortune ciblant les résidents les plus riches de l’État pour financer le système de santé publique.
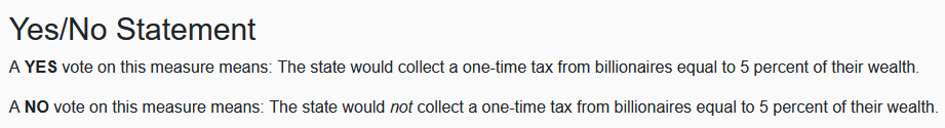
Il s’agit d’un impôt exceptionnel unique de 5 % prélevé sur la fortune totale (net worth) des personnes dont le patrimoine dépasse 1 milliard de dollars. Oui mais les riches font partir de la Californie, rétorqueront les esprits critiques. Pour éviter une fuite fiscale immédiate avant le scrutin, le texte s’applique à toute personne qui était résidente californienne au 1er janvier 2026.
90 % des fonds collectés sont réservés au financement de la santé publique, notamment pour soutenir le programme Medi-Cal (l’assurance santé pour les ménages à faibles revenus) et les hôpitaux du filet de sécurité. 10 % seront attribués à l’aide alimentaire d’urgence et à l’éducation.
| Camp | Argument principal | Soutiens clés |
| Pour (Yes on 40) | Générer plusieurs dizaines de milliards de dollars pour combler le déficit de financement de la santé et compenser les coupes budgétaires fédérales sans taxer la classe moyenne. | Syndicat des soignants (SEIU-UHW), California Democratic Party, Bernie Sanders. |
| Contre (No on Prop 40) | Un impôt sur le capital crée un risque d’exode fiscal des investisseurs et des entrepreneurs tech, ce qui réduirait à terme les recettes de l’impôt sur le revenu de l’État. | Groupes patronaux (California Business Roundtable), leaders de la Silicon Valley, associations de logement/construction. |
La Proposition 40 constitue l’un des débats fiscaux et sociaux les plus intenses du scrutin de 2026 en Californie. Les sondages précèdent le vote dans un mouchoir de poche (autour de 45 à 48 % de soutien), reflétant la division des électeurs entre la nécessité de financer les services sociaux et la crainte de freiner l’attractivité économique de l’État.
Le retour financier estimé de la Proposition 40 varie selon les organismes et les méthodes de calcul, oscillant entre des prévisions officielles prudentes et les projections des partisans du texte.
Les auteurs et soutiens de l’initiative estiment que la mesure pourrait générer environ 100 milliards de dollars sur une période d’étalement de cinq ans. Ce calcul repose sur la fortune accumulée des quelque 200 à 250 milliardaires recensés en Californie (estimée à plus de 2 000 milliards de dollars au total). Le Bureau de l’analyste législatif de Californie (LAO) est plus prudent et l’estime à “Plusieurs dizaines de milliards”
La proposition permet aux contribuables d’étaler leur règlement sur 5 ans (avec un coût d’intérêt/frais de différé de 7,5 % par an), ce qui étale les recettes dans le temps plutôt que de fournir un choc budgétaire immédiat. Le LAO (Bureau de l’analyste législatif) estime que le départ de certains milliardaires de Californie pourrait entraîner une perte permanente inférieure à 1 milliard de dollars par an en impôt sur le revenu classique (income tax).
En fait, l’estimation réelle dépendra des recours en justice concernant la constitutionnalité de l’application rétroactive aux résidents au 1er janvier 2026.
La Proposition 40 en Californie s’inscrit dans un mouvement national porté par l’aile progressiste du Parti démocrate et les syndicats. Cependant, très peu d’États proposent un véritable impôt sur la fortune (wealth tax) au scrutin. La majorité des mesures comparables dans d’autres États reposent plutôt sur une surtaxe sur le revenu ou sur les plus-values (income/millionaire tax).
Cette taxe serait très controversée, ce qui est très étonnant d’avoir autant de personnes contre cette taxe alors qu’elles ne sont pas concernées et n’auront jamais à payer une telle somme (même en rêve).
Gabriel Zucman explique la proposition 40
Une voix contre la proposition 40
Berkeley poll looks at support for Prop 39 and 40
Prop 40: The $2.4 Trillion Fight Over California’s Billionaire Tax
La proposition 40 ne concerne que la Californie mais d’autres propositions visant à taxer les ultra-riches sont également incluses sur les bulletins d’autres états.
1. Propositions d’impôt sur la fortune (Wealth Tax)
– Oregon (The Very Rich Pay Their Fair Share Act) : Une proposition d’initiative citoyenne prévoyait d’instaurer un impôt annuel sur le capital de 2 % sur les actifs supérieurs à 30 millions de dollars pour alimenter le fonds général de l’État.
– Maryland (HB 1238) : Un projet de loi parlementaire a introduit le principe d’une taxe unique (one-time wealth tax) sur la fortune nette supérieure à 1 milliard de dollars, sur le modèle exact du texte californien, bien que son parcours législatif reste très incertain.
2. Surtaxes sur les très hauts revenus (Millionaire Taxes)
Plutôt que d’imposer le patrimoine (net worth), plusieurs États privilégient la taxation des revenus annuels élevés :
– État de Washington : L’État a promulgué une taxe de 9,9 % sur les revenus individuels dépassant 1 million de dollars (applicable à partir de 2028). Un référendum d’initiative populaire pour annuler cette mesure figure d’ailleurs au bulletin de vote de novembre 2026 dans cet État.
– Massachusetts (Fair Share Amendment) : Depuis 2023, l’État applique une surtaxe de 4 % sur la tranche de revenu imposable supérieure à 1 million de dollars, fléchée vers l’éducation et les transports.
– Vermont & Connecticut : Des projets législatifs visent à ajouter une tranche d’imposition supérieure pour le top 1 % des revenus.
3. Surtaxes ciblées (Immobilier de luxe et capital)
D’autres États ciblent des catégories d’actifs spécifiques plutôt que le patrimoine global :
– Rhode Island (Taylor Swift Tax) : Une surtaxe annuelle de 0,5 % sur les résidences secondaires de luxe d’une valeur supérieure à 1 million de dollars.
– New Jersey : Une refonte de la « mansion tax » (taxe sur la vente de biens immobiliers de haut standing) appliquant des taux progressifs allant jusqu’à 3,5 % pour les transactions au-delà de 3,5 millions de dollars.
Si des propositions pour « faire payer les plus riches » fleurissent à travers le pays, la Californie est le seul État d’envergure à soumettre au vote direct un impôt ciblant le patrimoine brut mondial des milliardaires (worldwide net worth). La complexité juridique d’un tel impôt (risques de contestation pour rétroactivité et entrave au commerce inter-États) en fait un test national suivi de très près par le Congrès fédéral et les autres capitales d’États.